对于绝大多数刚需购房者而言,首套房不仅是安身立命的居所,更是人生中金额最大、影响最深远的一笔资产投资。买房过程中,户型选择是重中之重,而两房和三房的抉择,更是所有刚需都会面临的核心难题。不少年轻人纠结于:是选择压力更小、性价比更高的两房安稳过渡,还是咬牙上车、一步到位入手三房,规避未来换房的麻烦?
没有绝对完美的户型,只有适配自身情况的选择。两房和三房各有优劣,适配不同预算、不同家庭结构、不同生活规划的购房者。本文从预算压力、家庭居住需求、长期生活规划、房产保值流通性、居住体验五大核心维度,深度剖析两种户型的适配场景,帮刚需购房者避开误区、精准选房。
一、预算维度:两房轻装上阵,三房需要量力而行
首套房选购,预算永远是第一道门槛,也是区分两房、三房适配人群的核心标准。对于刚需群体来说,购房不只是支付首付,更要长期承担月供、物业费、水电费、维修基金等隐性成本,户型面积的差异,会直接拉开整体购房成本的差距。
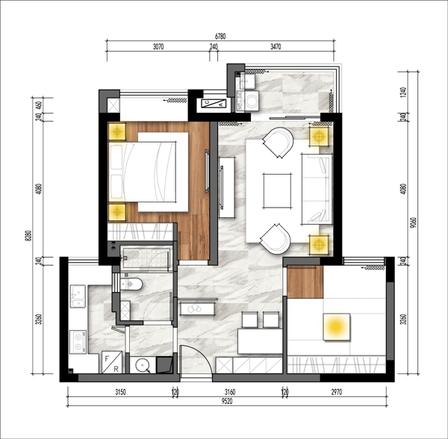
两房户型建筑面积大多集中在70-90㎡,是刚需楼盘的主流小户型。相较于三房,两房的首付门槛更低,同等地段、同等楼盘下,两房总价通常比三房低10%-20%,对于积蓄有限、刚步入职场不久的年轻刚需十分友好。更低的总价意味着更低的银行贷款额度,每月月供压力大幅减小,能够有效降低生活负债率。除此之外,两房的物业费、取暖费、水电费等日常居住成本更低,后期房屋维修、翻新的花费也更少,长期居住的经济负担更轻。选择两房,购房者无需为了买房压缩日常开支,能够保留充足的资金用于生活开销、应急储备、个人发展,生活容错率更高。
三房户型建筑面积普遍在100-130㎡,整体购房成本会显著提升。首先是首付差额,多出的十几二十平建筑面积,会直接增加数万乃至十几万的首付支出,对于刚需家庭而言,往往需要掏空更多积蓄,甚至需要亲友帮扶。其次是长期月供压力,贷款额度增加后,三十年等额本息还款模式下,每月月供会多出数百至上千元,长期累积下来,总利息差额十分可观。同时,更大的房屋面积意味着更高的物业、水电、供暖等持续开销,每年的居住固定成本都会高于两房。
但需要客观看待的是,三房的成本投入并非无效支出,而是对居住品质和房产价值的长期投资。如果家庭收入稳定、月供压力可控,适当牺牲短期生活舒适度,换取更大的居住空间和房产价值,长远来看性价比更高。反之,如果购房后月供占据家庭月收入50%以上,严重挤压生活、育儿、养老资金,那么强行入手三房只会大幅降低生活质量,得不偿失。
二、居住需求:小家庭适配两房,成长型家庭优选三房
房子的核心价值是居住,户型选择必须贴合自身家庭结构和居住需求,当下的居住舒适度和未来几年的生活适配性,是选房的关键依据。不同家庭的人口数量、居住场景,直接决定了两房和三房的适配度。
两房户型的最佳适配人群,是单身人士、新婚夫妻、三口之家的基础刚需家庭。对于单身购房者和新婚夫妇而言,两房的空间完全足够日常居住,主卧自住,次卧可以打造为书房、衣帽间、休闲室,空间利用率极高,不会出现空间闲置浪费的情况。即便婚后迎来第一个孩子,两房也能满足居住需求,主卧带娃居住,次卧作为儿童房,日常起居宽松舒适。而且两房户型布局紧凑,公摊面积相对更小,得房率更高,日常打扫、打理更加轻松,十分适合追求简约、轻松居住状态的年轻家庭。
但两房的短板也十分突出,空间扩展性极差,无法适配多元居住场景。如果未来有二胎计划,或者父母需要长期过来帮忙带娃、同住,两房会瞬间陷入空间紧张的困境。届时儿童房需要容纳两个孩子,没有独立书房和客房,家人隐私空间缺失,日常起居拥挤杂乱,居住体验大幅下降。很多刚需家庭入住两房三五年后,都会因为人口增加面临换房难题,频繁换房不仅耗费时间精力,还会产生中介费、过户税费、装修成本等多重损耗。
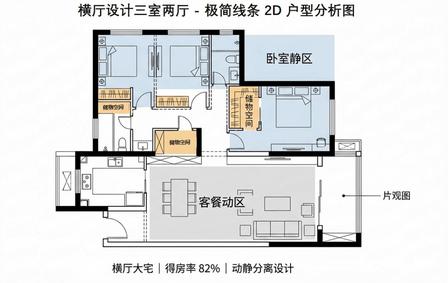
三房户型的核心优势,就是空间灵活、适配成长型家庭,完美解决刚需家庭的居住迭代需求。对于有二胎规划、需要老人同住、或者居家办公的家庭来说,三房是最优选择。常规三房可以实现功能分区清晰,主卧作为私密休憩空间,两间次卧可分别作为儿童房、老人房,剩余空间还能打造专属书房、工作室、储物间,兼顾居住、办公、收纳多重需求。
即便短期内家庭人口较少,三房的多余空间也不会浪费,可根据生活需求灵活改造,作为休闲茶室、健身区、储物空间,提升生活品质。未来家庭人口增加时,无需更换房屋,就能适配全家居住需求,真正实现一步到位置业。对于注重居住隐私、追求生活质感的购房者来说,三房能够彻底规避多人同住的空间尴尬,让每个家庭成员都拥有独立的生活空间。
三、长期规划:两房适合过渡,三房实现一步到位置业
绝大多数刚需首套房,都兼具居住和资产保值双重属性,选房不能只看当下,更要预判未来5-10年的家庭发展和房产市场变化。从长期置业规划来看,两房和三房的属性差异显著,分别适配短期过渡和长期定居两种置业需求。
两房的核心定位是刚需过渡型房产,适合短期置业、未来有置换计划的购房者。对于年轻刚需来说,前期经济实力有限,先入手一套两房解决自住问题,既能结束租房漂泊的状态,又能积累房产经验、缓解购房压力。待后续收入提升、家庭结构完善,再置换更大的改善型住房,是很多年轻人的置业路径。两房户型总价低、入手门槛低,即便未来置换,房产转手压力相对较小,适合不想长期绑定房贷、计划阶段性升级住房的人群。
但需要警惕两房的长期置业短板:换房成本极高。当下楼市政策下,房屋交易税费、中介服务费、装修折旧损失、房价波动风险,都会让换房成本大幅增加。很多购房者前期为了省心选两房,入住三五年后被迫换房,几番折腾下来,不仅没有省下资金,反而耗费大量时间和金钱,错失房产增值的窗口期。同时,两房户型的居住上限较低,无法适配家庭长期发展,只能作为短期过渡产品。
三房户型则是刚需市场中公认的“一步到位”户型,完美适配长期定居的置业需求。对于普通家庭而言,人生中大规模换房的次数极少,大概率首套房会伴随家庭十年乃至更久。三房户型能够覆盖单身、新婚、育儿、养老等全生命周期居住场景,无需因为家庭结构变化频繁换房,彻底规避换房的时间、金钱、精力成本。
从家庭发展角度来说,买房不仅是为了当下居住,更是为了家庭未来的稳定性。入手三房后,无需为孩子成长、老人养老的居住问题焦虑,家庭生活更加稳定。对于预算允许的刚需,优先选择三房,是性价比最高的长期置业选择,看似前期压力更大,实则规避了未来所有的换房风险和隐性损耗。
四、资产价值:两房流通性强,三房保值增值更稳健
首套房也是家庭重要的固定资产,房产的保值、流通、增值能力,是刚需选房不可忽视的核心因素。在二手房市场和租赁市场中,两房和三房的市场表现差异明显,适配不同的投资和保值需求。
两房户型的核心优势是流通性极强,受众群体广泛。在刚需二手房市场中,两房是成交主力,总价低、门槛低,深受年轻刚需、单身购房者、刚需租客的青睐。无论是未来置换卖房,还是暂时出租,两房都能快速出手、快速出租,空置率极低。对于注重房产灵活性、担心房产被套牢的购房者来说,两房的资产流动性更有保障。同时,两房租赁需求旺盛,租金性价比高,适合购房后有闲置出租、赚取租金补贴月供的刚需人群。
但从长期增值角度来看,两房的升值潜力有限。随着居民生活水平提升,购房者对居住空间的要求不断提高,刚需市场的主流需求正在从两房向三房迭代。在同一小区、同等地段下,三房的升值速度、保值能力普遍优于两房,房产抗跌性更强。尤其是在城市近郊、改善属性较强的片区,两房的溢价空间逐年收缩,而三房因为适配家庭居住需求,受众基数更大,市场认可度更高。
三房户型的资产优势在于稳健保值、增值潜力更大。虽然三房的总价更高、转手周期比两房稍长,但目标客群更加精准稳定,多为改善型刚需、三口及四口之家、养老家庭,这类购房者购房意愿坚定、购买力稳定,受市场波动影响更小。长期来看,三房的二手房成交价、租金单价均高于两房,资产收益率更高。在楼市平稳发展的大环境下,刚需三房是楼市的“硬通货”,抗风险能力远超两房,更适合将房产作为长期固定资产持有的家庭。
五、最终抉择:精准匹配自身情况,拒绝盲目跟风
综合以上维度分析,首套房选择两房还是三房,核心不在于户型好坏,而在于是否适配自身的预算、需求和规划,结合自身情况精准选择,才是最优解。
优先选择两房的人群:预算有限、积蓄不多,月供压力较大的年轻单身、新婚夫妻;短期无二胎计划、无老人长期同住需求,追求轻松低压力生活的家庭;计划5年内置换改善住房,仅将首套房作为过渡资产的购房者;优先考虑房产流通性,担心资金被套牢的刚需人群。
优先咬牙入手三房的人群:家庭收入稳定,月供、首付压力可控,不会影响正常生活质量;有二胎规划、老人长期同住、居家办公等多元居住需求;追求一步到位置业,不想后期折腾换房,计划长期定居;看重房产长期保值增值,希望固定资产稳步升值的家庭。
结语
买房是人生大事,刚需置业切忌盲目跟风,不要一味追求大户型加重生活负担,也不要一味贪图轻松选择适配性差的小户型,为未来留下居住隐患。两房胜在低压力、高流通、适配短期过渡,是预算有限刚需的稳妥选择;三房赢在高适配、高保值、一步到位,是成长型家庭的最优置业方案。
对于刚需购房者而言,最合适的房子,就是贴合自己当下生活、适配未来规划、不会造成生活负担的房子。结合自身预算、家庭结构、长期规划理性抉择,才能买到兼具居住舒适度和资产价值的首套房,让房子真正成为家庭的避风港,而非生活的负担。